La banca pública bonaerense dispone de dos nuevas líneas de préstamos con fondeo propio para impulsar el acceso a vivienda.
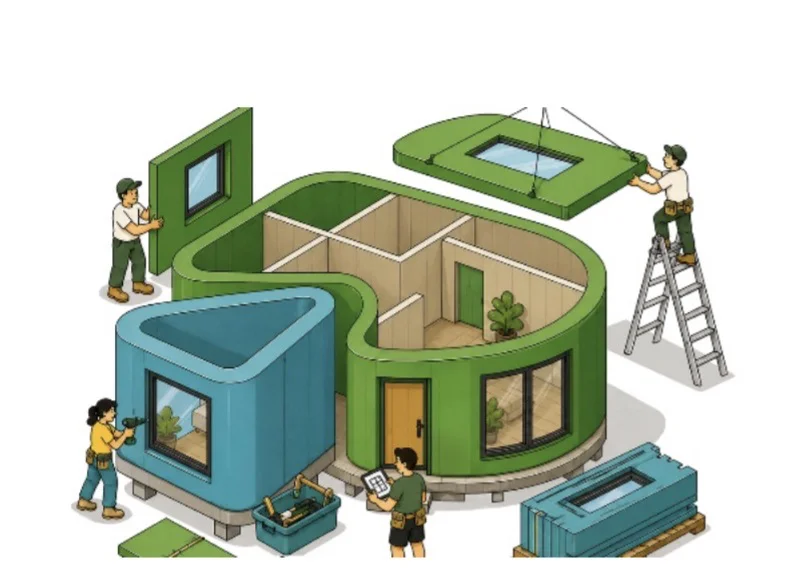
La principal es el crédito UVA Casa Propia, que financia la construcción, ampliación, terminación y refacción de viviendas. La línea ofrece un monto máximo de 250.000 UVA, equivalente a aproximadamente 524 millones de pesos, según el valor de la unidad al 31 de agosto de 2026 ($2.096,27). El plazo máximo es de 240 meses (20 años)más un año de plazo constructivo según el tipo de financiación, con una tasa desde 9% nominal anual más actualización UVA.
Este financiamiento permite proyectos mediante sistemas constructivos industrializados como Steel frame y ballon frame, cada vez más difundidos por su rapidez y eficiencia.
Para los clientes que perciben sus haberes a través del banco, el financiamiento puede alcanzar hasta el 80% del valor de tasación o presupuesto, mientras que para el público general llega hasta el 70%. El préstamo puede tener hasta tres titulares y la relación cuota-ingreso máxima permitida es del 25% para clientes con haberes y del 20% para el resto de los solicitantes.
Una de las novedades de la nueva línea es la incorporación de una cláusula CVS (Coeficiente de Variación Salarial), que brinda mayor previsibilidad en contextos en los que hay una brecha entre la evolución de la inflación y los salarios.
El mecanismo compara mensualmente la cuota ajustada por UVA con otra calculada según la evolución salarial (CVS más dos puntos porcentuales). Determinados ambos importes en pesos, en el caso que la cuota ajustada por variación de UVA sea superior a la cuota ajustada por variación del CVS incrementado dos (2) puntos, la diferencia entre ambos importes será bonificada por el banco.
Según indicó Juan Cuattromo, presidente de la entidad, "La incorporación de una cláusula que posibilita el ajuste del préstamo en función de la evolución del salario del cliente es un punto clave, porque introduce un resguardo que apunta a reducir uno de los principales cuestionamientos históricos que recibieron los créditos UVA: la posibilidad de que las cuotas crezcan más rápido que los ingresos de las familias".
Artículos relacionados

Lo más visto